Рост акций НЛМК не подкрепляется объемами
К середине торгового дня российские фондовые индексы оставались в умеренном плюсе благодаря сохранению в основном позитивного внешнего фона. Индекс Мосбиржи к 14.40 мск вырос на 0,65% до 3269,24 пункта. Индекс РТС увеличился на 0,89%, до 1402,8 пункта.
Рубль к середине сессии ослабевал в пределах 0,5% против доллара и евро, корректируясь после повышения накануне. Доллар стремился к 73,50 руб., а евро подошел к 89,50 руб.
Эмитенты
В лидерах роста к середине сессии пребывали акции банка “Санкт-Петербург” (+3,61%) и котировки АЛРОСы (+3,52%). Бумаги НЛМК прибавили 1,78%. В лидерах снижения были акции РУСАЛа (-1,87%) и котировки ГМК “Норильского никеля” (-1,28%).
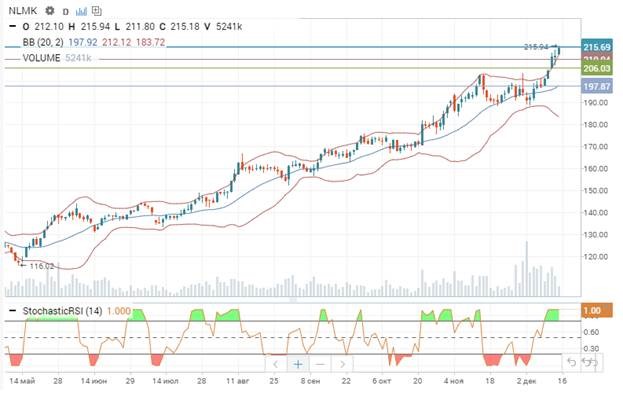
Акции НЛМК в среду продолжают обновлять исторические максимумы на общем оптимизме в отношении сталелитейщиков.
С технической точки зрения бумаги НЛМК уже несколько сессий выглядят перекупленными, при этом объемы на повышении в последние дни падают, что указывает на риски перехода к нисходящей коррекции. У текущих значений имеет смысл частично фиксировать прибыль или сохранять позиции, а сигналом в пользу начала коррекции стало бы закрепление акций ниже 210 руб. В последнем случае котировки могут направиться как минимум в район 202-206 руб.
Внешний фон: умеренно позитивный
Нефтяной рынок: умеренно позитивный настрой. Ближайшие фьючерсы на нефть Brent и WTI к середине сессии в РФ удерживаются в небольшом плюсе и прибавляют менее 0,5%. На рынке ждут публикации отчета Минэнерго США, который, в отличие от Американского института нефти, может показать сокращение запасов “черного золота” после их скачка наверх неделей ранее. Инвесторы также будут оценивать макроэкономические данные из США.
Фондовые биржи Европы:
позитивный настрой. Индекс Euro Stoxx 50: +0,9%. Предварительные индексы деловой активности в секторах услуг и промышленности Германии и еврозоны в декабре превысили прогнозы и выросли по сравнению со значениями ноября, хотя в секторе услуг по-прежнему наблюдалось замедление. ЕЦБ при этом снял запрет на выплаты дивидендов банками в случае достаточности их капитала.
Фондовый рынок США перед открытием: умеренно позитивный настрой. Фьючерсы на индекс S&P 500: +0,3%. Настроения на биржах во многом будут зависеть от макроэкономических данных. Сначала – о деловой активности в декабре и розничных продажах, а затем от итогов заседания ФСР и прогнозов регулятора. Интрига пока сохраняется относительно позиции ФРС по программе покупки облигаций.
События дня:
— предварительные индексы деловой активности в секторах услуг и промышленности США в декабре (17.45 мск)
— заседание технического комитета ОПЕК+
— розничные продажи США в ноябре (16.30 мск)
— производственные запасы США в октябре (18.00 мск)
— отчет Минэнерго США о динамике запасов нефти и нефтепродуктов (18.00 мск)
— заседание ФРС и экономические прогнозы регулятора (22.00 мск)
— пресс-конференция ФРС (22.30 мск)
— акции X5 Retail Group, ЛУКОЙЛа, Юнипро последний день торгуются с дивидендами за 9 мес. 2020 г.
Рынок внутри дня
Индексы Мосбиржи и РТС в первой половине сессии немного выросли и удерживались выше поддержек 3230 и 1380 пунктов. Ситуация, впрочем, уже традиционно для этой недели может измениться к завершению основных торгов. Сильного импульса к росту на российском рынке на данный момент не наблюдается.
Комментарий: Елена Кожухова